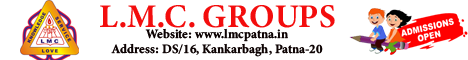
30,000 की सैलरी में 22,800 EMI! क्या पुराने कर्ज चुकाने के लिए नया लोन लेना सही रहेगा?
30,000 की सैलरी में 22,800 EMI भर रहे इस Reddit यूजर की कहानी भारत के मिडिल क्लास की सच्चाई बयां करती है। क्या Debt Consolidation से राहत मिलेगी या बढ़ेगा बोझ? जानें फायदे-नुकसान।
 आँखें न्यूज़ 24
भारत के शहरी मिडिल क्लास की बड़ी समस्या बन चुका है कर्ज का जाल (Debt Trap)। हाल ही में Reddit पर एक यूजर ने अपनी परेशानी शेयर करते हुए पूछा — क्या मुझे पुराने कर्ज चुकाने के लिए नया लोन लेना चाहिए?
उसने अपनी पूरी आर्थिक स्थिति साफ़-साफ़ बताई। उसकी ₹30,000 की महीने की सैलरी में से ₹22,800 सिर्फ 4 अलग-अलग लोन की EMI में ही निकल जाते हैं। ज़रूरी खर्च जैसे खाने-पीने, दवाइयां, बिजली-पानी का बिल भरने के बाद बचत के नाम पर उसके पास कुछ भी नहीं बचता।
उसका EMI का ब्रेकडाउन:
- पर्सनल लोन 1: ₹7,500
- पर्सनल लोन 2: ₹5,000 (जो जल्द ही ₹10,000 हो जाएगा)
- छोटा लोन: ₹2,000
- SBI पर्सनल लोन: ₹8,300
बाकी खर्च:
- राशन और घरेलू खर्च
- मेडिकल खर्च और चेकअप
- बिजली और फोन बिल
- कपड़े, शराब जैसी चीजों पर कोई खर्च नहीं।
उसका प्लान: नया SBI लोन लेकर पुराने कर्ज चुकाना
अब उसने सुझाव लिया कि अगर वह SBI से ₹3 लाख का नया लोन ले और सारे पुराने कर्ज चुकाकर सिर्फ वही एक EMI दे, तो उसकी EMI घटकर ₹8,300 हो सकती है। इससे हर महीने कुछ राहत मिलेगी और शायद थोड़ी बचत भी हो सके।
लेकिन सवाल उठता है —
- क्या पुराने कर्ज चुकाने के लिए नया लोन लेना सही कदम है?
- क्या इससे उसकी फाइनेंशियल हेल्थ सुधरेगी या ब्याज का बोझ और बढ़ जाएगा?
Reddit यूजर्स की राय: सतर्क रहना जरूरी
कुछ लोगों ने मना किया:
“तुम पहले ही काफी ब्याज चुका चुके हो। नया लोन लेने से कुल ब्याज और बढ़ जाएगा।”
“सबसे पहले सबसे ज्यादा ब्याज वाले लोन को जल्दी निपटाओ। कुछ महीने बहुत सख्ती से बजट फॉलो करो।”
कुछ लोगों ने समर्थन किया:
“अगर नया लोन सिर्फ पुराने कर्ज चुकाने में ही इस्तेमाल होगा और दोबारा उधारी नहीं लोगे, तो यह मदद कर सकता है।”
“EMI घटेगी और आपातकालीन फंड बनाने का मौका मिलेगा — बशर्ते दोबारा कर्ज में न फंसो।”
Expert Tip: Debt Consolidation तभी जब…
- ब्याज दरें पुरानी EMI के मुकाबले कम हों।
- नया लोन पूरी तरह पुराने कर्ज चुकाने के लिए इस्तेमाल हो।
- फालतू खर्च से बचकर बचत करना शुरू करो।
- पुरानी गलती दोहराकर नए कर्ज न लो।
सोच-समझकर कदम उठाएं
नया लोन लेकर पुराना चुकाना (Debt Consolidation) एक टेम्परेरी राहत दे सकता है। लेकिन फाइनेंशियल डिसिप्लिन ज़रूरी है, वरना यह राहत जल्द ही नए कर्ज के बोझ में बदल सकती है।